
목차
2026년 8월 기준으로 신림동 원룸 계약 만료를 앞두고 관악구 아파트 전세를 알아보는 분이라면, ‘금리가 이렇게 올랐으니 전세금은 좀 내려가지 않을까’ 하는 생각부터 드실 겁니다. 국토교통부 실거래가와 한국은행 자료를 나란히 놓고 보면 답은 ‘이 자료에서는 그런 적이 없었다’입니다. 국고채 3년물이 2.59%에서 3.79%로 오르는 동안 관악구 아파트 평균 전세보증금은 4억 6,000만원에서 5억 2,000만원으로 올랐고, 기다리면 내려온다는 근거는 찾기 어렵습니다.
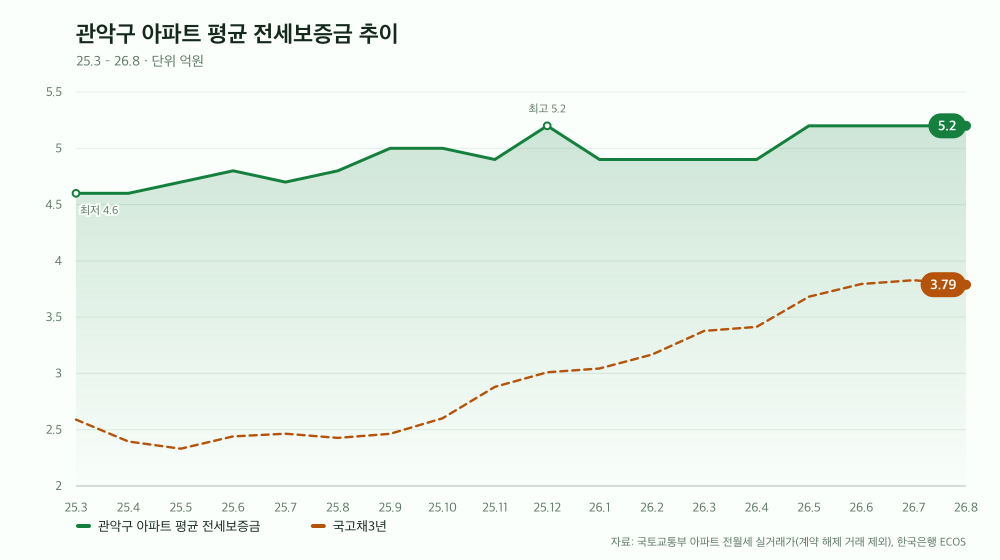
금리가 1.20%p 오르는 동안 전세금은 6,000만원 올랐습니다
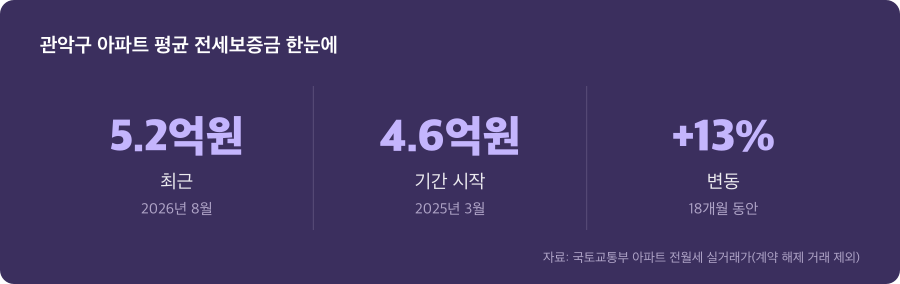
2025년 3월 국고채 3년물 금리는 연 2.59%였습니다. 2026년 8월에는 3.79%로, 1.20%p 올랐습니다. 같은 기간 관악구 아파트 평균 전세보증금은 4억 6,000만원에서 5억 2,000만원이 됐습니다. 은행 창구에서 오른 이자를 체감하는 사이, 집주인이 부르는 보증금도 함께 올라간 셈입니다.
흔히 금리가 오르면 전세대출 이자가 부담스러워 전세를 찾는 사람이 줄고, 그러면 전세금도 빠진다고들 말합니다. 그런데 이 18개월 자료에서 그 공식은 한 번도 맞지 않았습니다. 기간 중 전세금이 가장 낮았던 때는 출발점인 2025년 3월의 4억 6,000만원이었고, 그 뒤로는 한 달도 그 아래로 내려간 적이 없습니다. 출발선이 곧 바닥이었다는 뜻입니다.
다만 둘 다 올랐다고 해서 두 숫자가 손잡고 움직였다고 볼 수는 없습니다. 어느 구간에서 누가 먼저 움직였는지를 나눠 봐야, 세입자가 무엇을 기다리면 안 되는지가 보입니다. 그래서 18개월을 세 토막으로 잘라 보겠습니다.
전세금은 금리가 낮던 2025년에 먼저 올랐고 금리가 뛴 2026년 상반기엔 멈춰 있었습니다
첫 토막은 2025년 3월부터 10월까지입니다. 이 시기 국고채 3년물은 2.33%에서 2.60% 사이를 오갔고, 기간 중 가장 낮은 2.33%도 2025년 5월, 이 구간에 있었습니다. 그런데 바로 이때 전세금은 4억 6,000만원에서 5억원으로 올랐습니다. 돈 빌리는 값이 가장 쌀 때 보증금이 먼저 뛴 겁니다.
두 번째 토막인 2025년 11월부터 2026년 4월까지는 그림이 반대입니다. 금리는 2.88%에서 3.41%로 가파르게 올랐지만, 전세금은 2025년 12월 한 달만 5억 2,000만원을 찍었을 뿐 2026년 1월부터 4월까지는 4억 9,000만원에 머물렀습니다. 금리 뉴스만 보면 곧 전세금이 빠질 것 같던 시기에도 실제 숫자는 제자리였습니다.
마지막 토막인 2026년 5월부터 8월까지는 금리가 3.68~3.83%로 기간 중 가장 높은 구간이었고, 최고치 3.83%는 2026년 7월에 나왔습니다. 이 넉 달 동안 전세금은 5억 2,000만원에서 한 번도 움직이지 않았습니다. 이렇게 나눠 보면 두 흐름이 따로 놀았다는 점은 분명합니다. 그렇다면 8월에 금리가 살짝 내려간 일은 세입자에게 무슨 의미일까요.
2026년 8월 금리는 내려갔지만 전세금은 5억 2,000만원 그대로였습니다
2026년 7월 3.83%였던 국고채 3년물은 8월 3.79%로 내려갔습니다. 2025년 9월부터 11개월 연속 오르다 처음 꺾인 겁니다. 하지만 관악구 전세금은 7월과 8월 모두 5억 2,000만원이었습니다. ‘금리가 꺾였으니 이제 보증금도 내려오겠지’ 하는 계산은 이 자료에서 아직 한 번도 확인되지 않았습니다.
두 지표를 자료에 있는 그대로 빼 보면(국고채 3년물 값 − 전세금 억원 값) 2025년 3월 -2.01에서 2026년 8월 -1.41로 0.60 좁혀졌습니다. 좁혀졌다고 하니 부담이 줄어든 것처럼 들리지만, 퍼센트와 억원이라는 단위가 다른 두 값을 뺀 것이라 그렇게 읽으면 안 됩니다. 두 시점 모두 전세금 쪽 값이 더 컸고 역전도 없었습니다. 세입자에게 중요한 건 이 차이가 아니라 전세금 자체가 6,000만원 올랐다는 사실입니다.
왜 이렇게 따로 움직였는지는 이 숫자만으로는 원인을 알 수 없습니다. 머니투데이는 부동산 정보 플랫폼 아실 집계를 인용해 서울 아파트 전세 매물이 연초보다 줄었다고 보도했고, MBC는 서울 전세 매물이 줄면서 사회초년생·신혼부부 같은 젊은 무주택층이 외곽으로 밀려나고 있다고 전했습니다. 다만 이것이 관악구 전세금 움직임의 원인인지는 이 자료로 확인할 수 없습니다. 그렇다면 붙잡아야 할 건 전세금의 방향이 아니라, 대출을 끼고 들어갈 때 실제로 나가는 돈입니다.
보증금은 기간 중 최고 수준, 금리는 최고치 바로 아래입니다
지금 관악구 아파트 전세를 알아보는 분은 두 꼭짓점 위에 서 있습니다. 평균 전세보증금 5억 2,000만원은 이 기간 최고치와 같은 수준이고, 국고채 3년물 3.79%는 기간 최고치 3.83% 바로 아래입니다. 집값을 내는 몫도, 돈을 빌리는 값도 거의 가장 비싼 때라는 뜻입니다. 원룸 보증금을 빼고 모아 둔 돈을 보태도 모자라는 몫은 대출로 채워야 하니, 두 부담을 한꺼번에 지게 됩니다.
‘그래도 전세가 월세보다 싸다’는 상식도 이제는 따져 봐야 합니다. 비즈워치는 금융감독원 공시를 바탕으로 주요 은행의 변동금리 전세대출 신규 평균금리가 올라 서울 전월세전환율을 넘어섰다고 보도했습니다. 뉴시스도 주요 은행 전세대출 금리의 상단이 크게 올라갔다고 전했습니다. 대출 금리가 전환율보다 높다면, 보증금을 대출로 채우는 쪽이 같은 금액을 월세로 돌리는 쪽보다 더 비쌀 수 있습니다.
이 자료에는 소득이 없어 ‘연봉 대비 몇 배’ 같은 계산은 할 수 없습니다. 같은 5억 2,000만원 집이라도 모아 둔 돈이 얼마인지, 은행이 내게 몇 퍼센트를 제시하는지에 따라 월급날마다 빠져나가는 이자가 전혀 달라집니다. 그래서 부담은 평균이 아니라 내 대출 견적으로 따져야 합니다. 전세대출 금리가 전환율보다 높아질 수 있는 지금이라면, 전세 전액과 반전세를 숫자로 나란히 놓아 볼 차례입니다.
계약을 미루기보다 내 대출금리와 월세 전환율을 나란히 놓으세요
기다림에도 값이 있습니다. 2026년 1월부터 4월까지 4억 9,000만원에 멈춰 있던 전세금은 5월 한 달 만에 5억 2,000만원이 됐습니다. 그 사이 지켜보다 5월에 계약했다면 3,000만원을 더 빌려야 했던 셈입니다. 금리가 한 달 내렸다고 계약을 미루는 동안 보증금이 다시 뛸 수 있다는 점을 계산에 넣어 두세요.
확인할 것은 세 가지입니다. 첫째, 한 은행만 보지 말고 여러 은행에서 내 조건의 전세대출 금리를 견적 받으세요. 은행마다 제시하는 금리 폭이 넓다는 보도(뉴시스)가 있는 만큼, 비교만으로도 매달 이자가 달라집니다. 둘째, 마음에 둔 집의 집주인이 보증금 일부를 월세로 돌릴 때 어떤 전환율을 적용하는지 물어보세요. 셋째, 내 대출금리가 그 전환율보다 높다면 보증금 일부를 월세로 돌리는 반전세가 이자보다 덜 들 수 있습니다.
판단 기준은 하나로 줄일 수 있습니다. 전세금이 내려오느냐가 아니라, 모자란 보증금을 대출 이자로 낼지 월세로 낼지 중 무엇이 덜 드느냐입니다. 이 기준이라면 금리 뉴스에 따라 계약 시점을 흔들 필요가 없습니다. 반전세 쪽으로 마음이 기울었다면, 다음 글 ‘전세보증금 일부를 월세로 돌릴 때, 법정 전환율부터 확인하세요’에서 집주인이 제시한 월세가 법정 전환율 안에서 계산됐는지 확인하는 방법을 이어서 보세요.
| 시점 | 금액 |
|---|---|
| 2026년 3월 | 4억 9,000만원 |
| 2026년 4월 | 4억 9,000만원 |
| 2026년 5월 | 5억 2,000만원 |
| 2026년 6월 | 5억 2,000만원 |
| 2026년 7월 | 5억 2,000만원 |
| 2026년 8월 | 5억 2,000만원 |
자료: 국토교통부 아파트 전월세 실거래가(계약 해제 거래 제외) · 한국은행 ECOS
이어 읽을 글: 전세보증금 일부를 월세로 돌릴 때, 법정 전환율부터 확인하세요
※ 본 글의 수치는 발행 시점 기준입니다. 이후 갱신될 수 있으니 원 출처를 함께 확인하시기 바랍니다.